Área jurídica: INSS

  • BPC/LOAS: Entenda Seus Direitos e Não Caia em Notícias Falsas

    BPC/LOAS: Entenda Seus Direitos e Não Caia em Notícias Falsas


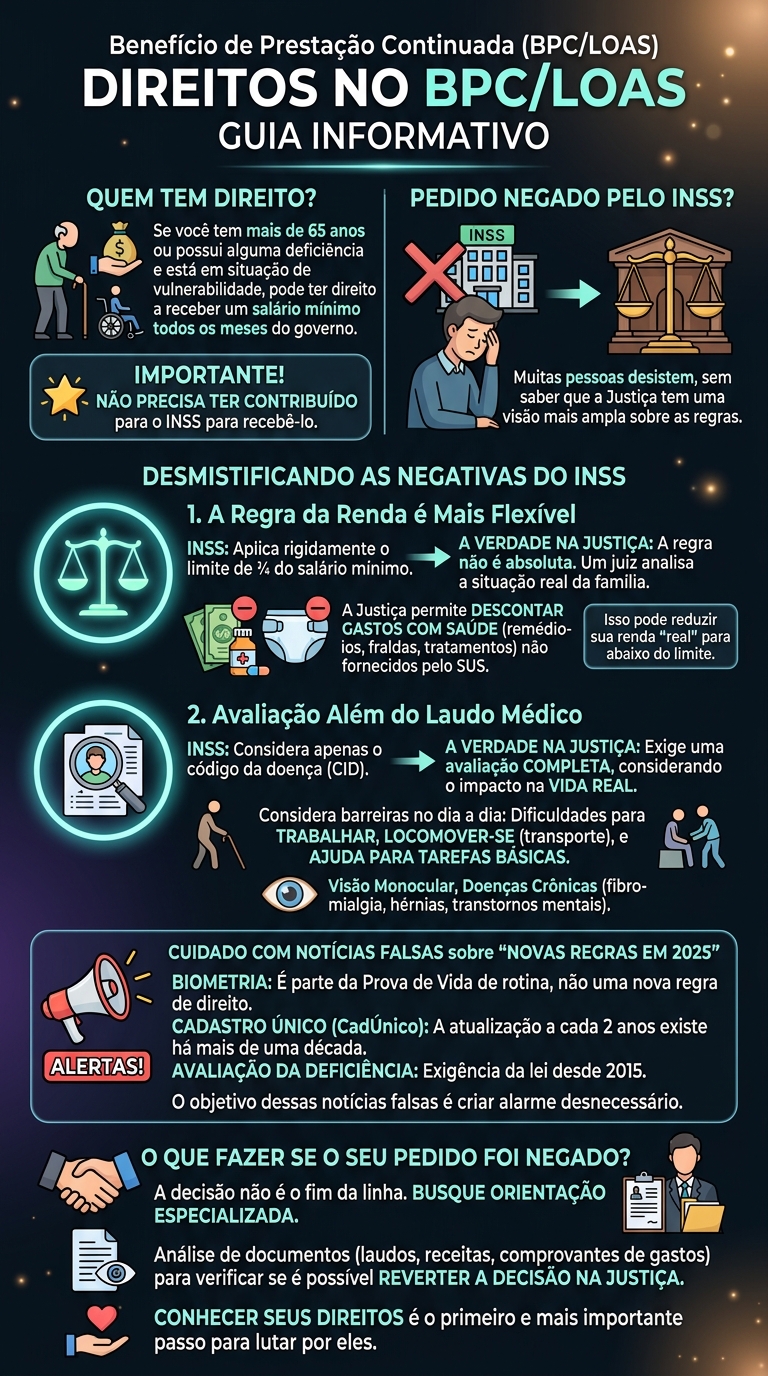
    Se você tem mais de 65 anos ou possui alguma deficiência e está em situação de vulnerabilidade, pode ter direito a receber um salário mínimo todos os meses do governo. Esse é o Benefício de Prestação Continuada (BPC/LOAS).

    O mais importante sobre ele é: você não precisa ter contribuído para o INSS para recebê-lo.

    Muitas pessoas têm o pedido negado pelo INSS e desistem, sem saber que a Justiça tem uma visão mais ampla sobre as regras. Vamos esclarecer os dois pontos que mais levam a negativas e que podem ser revertidos, e também corrigir algumas informações falsas que têm circulado.

    1. A Regra da Renda é Mais Flexível do que Parece

    Um dos principais motivos para o INSS negar o BPC é a regra da renda. A lei diz que a renda por pessoa da família não pode ultrapassar ¼ do salário mínimo. O INSS aplica essa regra de forma muito rígida.

    A Verdade: A Justiça entende que essa regra não é absoluta. Um juiz pode e deve analisar a situação real de cada família. A grande diferença é que a Justiça permite descontar da renda familiar os gastos que você tem com sua saúde.

    Como funciona na prática? Imagine que a renda por pessoa na sua casa seja um pouco maior que o limite. Se você comprovar que tem despesas altas com remédios, fraldas, suplementos ou tratamentos médicos que o SUS não fornece, esses valores podem ser abatidos no cálculo. Com isso, sua renda “real” pode ficar abaixo do limite, garantindo seu direito ao benefício.

    2. A Avaliação da Deficiência Vai Além do Laudo Médico

    Outro motivo comum para a negativa é o INSS considerar que a deficiência não é “grave” o suficiente, olhando apenas para o código da doença (CID) no laudo médico.

    A Verdade: A lei exige uma avaliação muito mais completa, que considera o impacto da doença ou condição na vida real da pessoa. Um juiz não vai olhar apenas para a doença, mas para as barreiras e dificuldades que ela causa no seu dia a dia.

    Isso inclui analisar:

    • Dificuldades para trabalhar ou se manter no emprego;
    • Obstáculos para se locomover, sair de casa ou usar transporte público;
    • A necessidade de ajuda de outras pessoas para tarefas básicas.

    É por isso que pessoas com visão em um olho só (monocular) ou com doenças crônicas (como fibromialgia, hérnias graves, transtornos mentais) têm conseguido o benefício na Justiça. A análise judicial foca no impacto real da condição na vida da pessoa.

    Cuidado com Notícias Falsas sobre “Novas Regras”

    Recentemente, circularam informações sobre “novas regras de 2025” para o BPC. Essas informações são imprecisas e podem confundir você. Vamos esclarecer:

    • Biometria: A identificação por biometria faz parte da Prova de Vida, uma rotina para todos os beneficiários do INSS, e não é uma nova regra específica para ter direito ao BPC.
    • Atualização do Cadastro Único (CadÚnico): A regra de atualizar o CadÚnico a cada 2 anos não é nova, ela existe há mais de uma década. É importante manter o cadastro em dia, mas não é uma “mudança de 2025”.
    • Avaliação da Deficiência: A avaliação completa, que considera as barreiras da vida real, também não é nova, sendo uma exigência da lei desde 2015.

    O objetivo dessas notícias falsas é criar um alarme desnecessário. As regras que realmente podem garantir seu direito na Justiça são as que explicamos nos pontos 1 e 2.

    O Que Fazer se o INSS Negou seu Pedido?

    A decisão do INSS não é o fim da linha. Se você acredita que se encaixa nas situações que descrevemos, o caminho é buscar uma orientação especializada para analisar seus documentos (laudos, receitas, comprovantes de gastos) e verificar se é possível reverter a decisão na Justiça.

    Lembre-se: conhecer seus direitos é o primeiro e mais importante passo para lutar por eles.


    Este artigo é informativo e educacional. Cada caso tem suas particularidades e deve ser analisado individualmente por um profissional habilitado.
  • O Cálculo da Aposentadoria por Incapacidade Permanente e a Data de Início da Incapacidade

    O Cálculo da Aposentadoria por Incapacidade Permanente e a Data de Início da Incapacidade


    A Emenda Constitucional nº 103/2019, conhecida como Reforma da Previdência, promoveu alterações substanciais nas regras de cálculo dos benefícios previdenciários. Uma das mudanças mais significativas afetou a Aposentadoria por Incapacidade Permanente (anteriormente denominada Aposentadoria por Invalidez), gerando uma importante controvérsia jurídica sobre a aplicação da lei no tempo.

    Este artigo analisa como a data de início da incapacidade (DII) pode influenciar o valor do benefício e a tese jurídica que tem sido discutida nos tribunais.

    A Mudança na Regra de Cálculo

    Para entender a questão, é preciso comparar a metodologia de cálculo do benefício antes e depois da reforma:

    • Regra Antiga (Direito adquirido até 12/11/2019): O valor do benefício correspondia a 100% da média aritmética simples dos 80% maiores salários de contribuição desde julho de 1994.
    • Regra Nova (A partir de 13/11/2019): O valor corresponde a 60% da média de todos os salários de contribuição, com um acréscimo de 2% para cada ano de contribuição que exceder 20 anos para homens e 15 anos para mulheres.

    Exemplo ilustrativo: Considerando uma média salarial de R$ 3.000,00:

    • Pela regra antiga, o benefício seria de R$ 3.000,00.
    • Pela regra nova, com 20 anos de contribuição, o benefício seria de R$ 1.800,00 (60% da média).

    A exceção à regra nova são os casos de acidente de trabalho, doença profissional ou do trabalho, que garantem o coeficiente de 100%.

    A Controvérsia Jurídica: Qual Lei Aplicar?

    A controvérsia central reside em definir qual norma deve ser aplicada quando a data de início da incapacidade (DII) é anterior a 13/11/2019, mas a concessão do benefício pelo INSS ocorre após essa data.

    A tese jurídica prevalecente, com base no princípio tempus regit actum (o tempo rege o ato), sustenta que a lei aplicável para o cálculo do benefício deve ser aquela vigente na data em que o segurado preencheu os requisitos para sua concessão, ou seja, na Data do Início da Incapacidade.

    Dessa forma, se for comprovado que a incapacidade total e permanente se consolidou antes da reforma, o segurado teria o direito ao cálculo do benefício pelas regras antigas, mesmo que a perícia ou a decisão administrativa seja posterior.

    Situações que Demandam Análise

    A aplicação incorreta da regra de cálculo pelo INSS pode ocorrer em diversos contextos, como:

    • Fixação da DII na data da perícia: Quando o laudo pericial fixa o início da incapacidade na data do exame, ignorando o histórico médico que comprova uma data anterior.
    • Conversão de benefício: Casos em que um Auxílio por Incapacidade Temporária (auxílio-doença) iniciado antes da reforma é convertido em Aposentadoria por Incapacidade Permanente após a reforma.
    • Agravamento de doença: Situações em que uma doença preexistente se agrava, tornando-se totalmente incapacitante antes da reforma, mas o reconhecimento administrativo ocorre depois.

    Para a análise de um eventual direito à revisão, são fundamentais os documentos que comprovem o histórico da incapacidade, como laudos, exames, receitas e prontuários médicos anteriores a novembro de 2019.

    Aspectos Procedimentais

    • Prazo para Revisão: O segurado tem um prazo decadencial de 10 anos para solicitar a revisão do ato de concessão do benefício, conforme o Art. 103 da Lei 8.213/91. O prazo começa a contar a partir do primeiro dia do mês seguinte ao do recebimento da primeira prestação.
    • Distinção Importante: É crucial notar que esta tese é distinta e não foi afetada pela recente decisão do STF sobre a “Revisão da Vida Toda” (Tema 1.102). Trata-se de fundamentos jurídicos diferentes.

    Conclusão

    A alteração legislativa promovida pela EC 103/2019 gerou um cenário complexo, no qual um número significativo de benefícios por incapacidade permanente pode ter sido calculado com base em uma regra menos vantajosa do que a devida.

    Diante da complexidade da matéria e das particularidades de cada caso, recomenda-se que os segurados que se identifiquem com o cenário descrito busquem uma análise técnica especializada para verificar a correção do cálculo de seu benefício e a viabilidade de um pedido de revisão.


    Este artigo possui caráter meramente informativo e não constitui parecer ou consulta jurídica. A análise de cada caso concreto deve ser realizada por um advogado.